

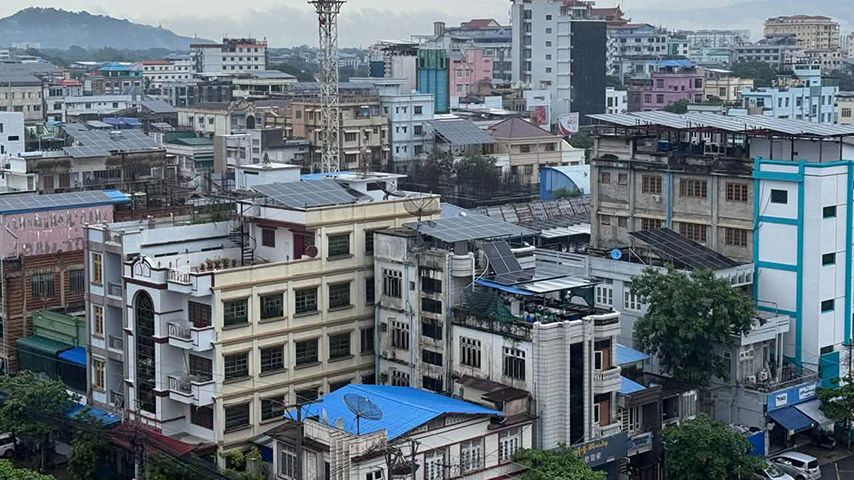

မြန်မာနိုင်ငံရဲ့ အိမ်ခြံမြေဈေးကွက်ဟာ လက်ရှိမှာ စစ်အုပ်စုရဲ့ အခွန်အကဲဖြတ်မှု၊ ရောင်းဝယ်မှုအပေါ် အခွန်ကောက်ခံတာ၊ ငွေကြေးအရင်းအမြစ် စစ်ဆေးတာတွေတင်းကျပ်လာတာကြောင့် ဝယ်သူနဲ့ ရောင်းသူ နှစ်ဖက်စလုံးမှာ မသေချာမှုတွေ တိုးလာနေပြီး အရောင်းအဝယ် အေးစက်လာကာ ထိန်းမရတော့မဲ့ အခြေအနေ ဖြစ်လာမှာကို စိုးရိမ်တယ်လို့ ဈေးကွက်တွင်းက ပြောကြပါတယ်။
ငွေကြေးစျေးကွက် ကျွမ်းကျင်သူတယောက်က ဒီအခြေအနေဟာ ဆက်လက်ဆိုးရွားလာခဲ့ရင် ရိုးရိုးအိမ်ခြံမြေဈေးကွက် အေးသွားတာလောက်နဲ့ပဲ သတ်မှတ်လို့ မရပါဘဲ နောက်ဆက်တွဲအနေနဲ့ အိမ်ခြံမြေဟာ ဘဏ်ချေးငွေတွေရဲ့ အပေါင်ပစ္စည်းအဖြစ် ကျယ်ကျယ်ပြန့်ပြန့် အသုံးပြုထားတဲ့ အတွက် အိမ်ခြံမြေဈေးကွက်အတွင်း ဖြစ်ပေါ်လာတဲ့ ဂယက်ဟာ ဘဏ်စနစ်ထဲကို ဝင်ရောက် သွားနိုင်တယ်လို့ သတိပေးစကား ပြောပါတယ်။
ငွေကြေးစျေးကွက် ကျွမ်းကျင်သူတယောက်က “အိမ်ခြံမြေဈေးကွက်ဟာ တကယ် ကျန်းမာ နေသလား၊ ဈေးကွက်ကောင်းမွန်နေလား၊ စိစစ်ဖို့ လိုပါတယ်။ ပိုင်ရှင်တဦးက သူ့အိမ်မြေကို ကျပ်သိန်း ၂၀,၀၀၀ နဲ့ ရောင်းမယ်လို့ ဈေးသတ်မှတ်ထားပေမဲ့ အဲဒီဈေးနဲ့ ဝယ်သူမရှိဘူးဆိုရင် စာရွက်ပေါ်က တန်ဖိုးက ကျပ်သိန်း ၂၀,၀၀၀ ဖြစ်နေပေမဲ့ အမှန်တကယ် ရောင်းချနိုင်တဲ့ဈေးက အဲဒီတန်ဖိုး မဖြစ်နိုင်ပါဘူး။ ဒါကြောင့် အိမ်ခြံမြေဈေးကွက်ရဲ့ ကျန်းမာရေးကို တိုင်းတာတဲ့အခါ ကြေညာထားတဲ့ဈေးထက် အမှန်တကယ် ပြီးစီးသွားတဲ့ အရောင်းအဝယ်၊ ဝယ်လိုအားနဲ့ ငွေဖြစ်လွယ်မှုကို ပိုကြည့်ဖို့လိုပါတယ်။ အခု မြန်မာ့ဈေးကွက်မှာ ဝယ်လိုအားနဲ့ ရောင်းလိုအား မညီမျှတော့တဲ့ သတိပေးချက်တခု အမှန်တကယ် ဖြစ်နေပါတယ်။ တချို့ အိမ်ခြံမြေသမားတွေက ရွှေဘက်တွေလည်း လှည့်လာကြပြီ” လို့ ပြောပါတယ်။
စစ်အာဏာသိမ်းလိုက်ပြီးနောက် နိုင်ငံရေးမတည်ငြိမ်မှုနဲ့အတူ ကျပ်ငွေအပေါ် ယုံကြည်မှု နည်းလာတဲ့အတွက် ပိုင်ဆိုင်မှုတွေကို ကာကွယ်ဖို့ ရွှေ၊ ဒေါ်လာ၊ ကားနဲ့ အိမ်ခြံမြေတွေကို တိုးမြှင့်ဝယ်ယူလာကြပြီး ဥစ္စာဓနတွေကို ကာကွယ်လာကြတာကနေ ဈေးကွက်က ပိုကြီး လာခဲ့ကြတယ်။
၂၀၂၆ ခုနှစ်မှာ စစ်အုပ်စုဟာ အိမ်ခြံမြေဝယ်ရောင်းမှုနဲ့ ပတ်သက်တဲ့ အခွန်စည်းကြပ်မှုတွေ ပိုမိုတင်းကျပ်လာပါတယ်။
ရောင်းချသူဘက်က အမြတ်ပေါ် အခွန်ပေးဆောင်ရသလို ဝယ်သူဘက်မှာလည်း ဝင်ငွေခွန်၊ တံဆိပ်ခေါင်းခွန်နဲ့ မှတ်ပုံတင်ကြေး စတဲ့ ကုန်ကျစရိတ်တွေ ရှိလာပါတယ်။
တချို့နေရာတွေမှာ ဆိုရင်လည်း အကဲဖြတ်အဖွဲ့က သတ်မှတ်တဲ့ လက်ရှိတန်ဖိုးနဲ့ မူလဝယ်ယူခဲ့တဲ့ တန်ဖိုးကြား ကွာဟချက်ကို အမြတ်အဖြစ် သတ်မှတ်ပြီး အခွန်ကောက်ခံတဲ့ အခြေအနေတွေလည်း ရှိနေပါတယ်။
တချိန်တည်းမှာပဲ အိမ်ခြံမြေ ဝယ်ယူသူတွေရဲ့ ငွေကြေးအရင်းအမြစ်ကိုလည်း စစ်ဆေးလာတာ ကြောင့် ဈေးကွက်အတွင်း အရောင်းအဝယ်လုပ်ဖို့ ပိုမိုရှုပ်ထွေးလာနိုင်ပါတယ်။
အခွန်တင်းကျပ်မှုရဲ့ ရည်ရွယ်ချက်က အခွန်ရှောင်မှုနဲ့ ငွေကြေးမသမာမှုတွေကို ထိန်းချုပ်ဖို့ ဖြစ်နိုင်ပေမဲ့ ဈေးကွက်ထဲက ငွေလည်ပတ်မှုကိုပါ တပြိုင်နက်တည်း လျော့ကျစေနိုင်တဲ့ အကျိုးဆက်လည်း ရှိလာလိမ့်မယ်လို့ အခွန်ဆိုင်ရာ ကျွမ်းကျင်သူတွေက သုံးသပ်ကြပါတယ်။
နောက်ထပ် ငွေကြေးဆိုင်ရာလေ့လာသူတယောက်က “ဒီနေရာမှာ လက်ရှိ အိမ်ခြံမြေ ဈေးကွက် အန္တရာယ်ရဲ့ အရေးကြီးဆုံးအပိုင်း ဖြစ်တဲ့ မြန်မာနိုင်ငံမှာ ဘဏ်ကနေ ချေးငွေယူတဲ့အခါ အိမ်၊ မြေ၊ အဆောက်အအုံလို မရွှေ့မပြောင်းနိုင်တဲ့ ပိုင်ဆိုင်မှုတွေကို အပေါင်အဖြစ်တင်ပြီး ချေးငွေရယူတဲ့စနစ် ရှိပါတယ်။ ၂၀၁၉ ခုနှစ်က ထွက်ပေါ်ခဲ့တဲ့ ဘဏ်လုပ်ငန်းဆိုင်ရာ အချက်အလက်တွေမှာ အိမ်ခြံမြေအပေါင်နဲ့ ချေးငွေထုတ်ချေးမှု၊ သက်တမ်းလွန်ချေးငွေ (Non-Performing Loan – NPL) ပြဿနာတွေဟာ မြန်မာ့ဘဏ်စနစ်အတွင်း အရေးကြီးတဲ့ ပြဿနာတခု ဖြစ်နေခဲ့တာကို အမျိုးသားဒီမိုကရေစီအဖွဲ့ချုပ် အစိုးရက တွေ့ခဲ့ရလို့ စည်းမျဉ်းတွေအတိုင်း ဘဏ်တွေအနေနဲ့ ၂၀၂၀ ခုနှစ် သြဂုတ်လမှာ အပြီးလုပ်ဆောင်ကြဖို့ မြန်မာနိုင်ငံဗဟိုဘဏ်က သတ်မှတ်ပေးခဲ့ဖူးတာ ရှိခဲ့ပါတယ်။ ဒါကို သတိချပ်ဖို့ လိုပါတယ်” လို့ ထောက်ပြပါတယ်။
၁၉၉၇ ခုနှစ်က ထိုင်းမှာဖြစ်ခဲ့တဲ့ ဘဏ္ဍာရေး အကျပ်အတည်းဟာ အိမ်ခြံမြေကဏ္ဍအတွင်း အလွန်အကျွံ ရင်းနှီးမြှုပ်နှံမှု၊ ဘဏ်နဲ့ ဘဏ္ဍာရေးကုမ္ပဏီတွေက အိမ်ခြံမြေလုပ်ငန်းတွေကို ချေးငွေ အလွန်အကျွံ ထုတ်ပေးခဲ့မှု၊ အဆောက်အအုံ ပိုလျှံမှုတို့က ပြဿနာသဖွယ်ဖြစ်လာပြီး အိမ်ခြံမြေ ဈေးကွက် ပြိုကျလာတဲ့အခါ ဆောက်လုပ်ရေးလုပ်ငန်းတွေ ထိခိုက်ပြီး ချေးငွေပြန်မဆပ်နိုင်မှုတွေ တိုးလာကာ ဘဏ်နဲ့ ဘဏ္ဍာရေးကဏ္ဍကိုပါ ထိခိုက်ခဲ့ဖူးတာ ရှိပါတယ်။
အလားတူ ၂၀၀၈ ခုနှစ်မှာလည်း အမေရိကန် ဘဏ္ဍာရေးအကျပ်အတည်းက အိမ်ခြံမြေနဲ့ ချေးငွေ ကဏ္ဍ ပြဿနာကြောင့် ဖြစ်ခဲ့တာ ရှိပါတယ်။
ဒီဂယက်ဟာ ဘဏ်နဲ့ ဘဏ္ဍာရေးစနစ်ထဲကို ဝင်ရောက်သွားပြီး နောက်ဆုံးမှာ ကမ္ဘာ့စီးပွားရေးကို ထိခိုက်တဲ့အထိ ဖြစ်ခဲ့ပါတယ်။
တရုတ်နိုင်ငံဆိုရင်လည်း အိမ်ခြံမြေလုပ်ငန်းရှင်ကြီးတွေ အကြွေးအလွန်အကျွံယူပြီး ဆောက်လုပ် ခဲ့တဲ့ စီမံကိန်းတွေ၊ ကြိုတင်ရောင်းချထားတဲ့ အိမ်တွေ မပြီးစီးနိုင်မှုနဲ့ အိမ်ခြံမြေ ဈေးကျ ဆင်းမှုတွေက စားသုံးသူယုံကြည်မှုနဲ့ စီးပွားရေးတိုးတက်မှုကို ဖိအားပေးနေတဲ့ ပြဿနာကြီးတခု ဖြစ်လာပါတယ်။
ငွေကြေးဆိုင်ရာကျွမ်းကျင်သူတယောက်က “မြန်မာနိုင်ငံဟာ ထိုင်းတို့ အမေရိကန်တို့ တရုတ်တို့လို အဲဒီနိုင်ငံတွေထဲက ဘယ်နိုင်ငံနဲ့မှ အခြေအနေအရ တူညီတယ်လို့ မဆိုနိုင်ပါဘူး။ ဒါပေမဲ့ အိမ်ခြံမြေ၊ ချေးငွေ၊ အပေါင်၊ ဘဏ်၊ စီးပွားရေး ဆိုတဲ့ ချိတ်ဆက်မှုဟာ နိုင်ငံတိုင်းမှာ အရေးကြီးတဲ့ အန္တရာယ်ကွင်းဆက်တခု ဖြစ်နိုင်တာကိုတော့ အဲဒီဖြစ်ရပ်တွေက သင်ခန်းစာပေးနေပါတယ်။ ဒီတော့ ကြက်ဥတလုံး ၇၀၀ တောင် ရိုက်ခတ်မှုရှိခဲ့တာ အခု အိမ်ခြံမြေက ပြဿနာဖြစ်လာရင် ပြည်သူတွေကို မရိုက်ခတ်ဘဲ မနေပါဘူး” လို့ ပြောပါတယ်။
မြန်မာနိုင်ငံဟာ နိုင်ငံရေးမတည်ငြိမ်မှု၊ စီးပွားရေးမသေချာမှု၊ ငွေကြေးတန်ဖိုးကျဆင်းမှု၊ ရင်းနှီးမြှုပ်နှံမှု ကျဆင်းမှုနဲ့ ဘဏ်စနစ်အပေါ် ယုံကြည်မှုဆိုင်ရာ ပြဿနာတွေကို တပြိုင်နက်တည်း ရင်ဆိုင်နေရပါတယ်။
ဒီလိုအခြေအနေမှာ မူဝါဒတွေ မကြာခဏ ပြောင်းလဲတာ၊ အခွန်နဲ့ စည်းမျဉ်းတွေ တင်းကျပ်လာတာ၊ ဈေးကွက်ထဲ ငွေလည်ပတ်မှု အားနည်းလာတာတွေ ပေါင်းစပ်လာရင် စီးပွားရေးလုပ်ငန်းတွေ အတွက်ပါ မသေချာမှုက ပိုများလာနိုင်တယ်လို့ စီးပွားရေးလုပ်ငန်းရှင်တယောက်ကလည်း ထောက်ပြပါတယ်။
“အိမ်ခြံမြေဈေးကွက်ဟာ အချိန်ကြာကြာ ဈေးမြင့်နေပြီး အရောင်းအဝယ်က တဖြည်းဖြည်း အေးလာတယ်ဆိုရင် ဈေးနှုန်းနဲ့ အမှန်တကယ် တန်ဖိုးကြား ကွာဟချက် ကြီးလာနိုင်ပါတယ်။ အဲဒီအချိန်မှာ အခွန်တင်းကျပ်မှု၊ ငွေကြေးအရင်းအမြစ် စစ်ဆေးမှု၊ ဝယ်လိုအားကျဆင်းမှုနဲ့ ငွေလိုအပ်လို့ အတင်းရောင်းရမှုတွေ ပေါင်းစပ်လာရင် အိမ်ခြံမြေ ပြဿနာဟာ လျစ်လျူရှုလို့မရတဲ့ အန္တရာယ်လက္ခဏာတွေ ရှိနေပါတယ်” လို့ ပြောပါတယ်။


